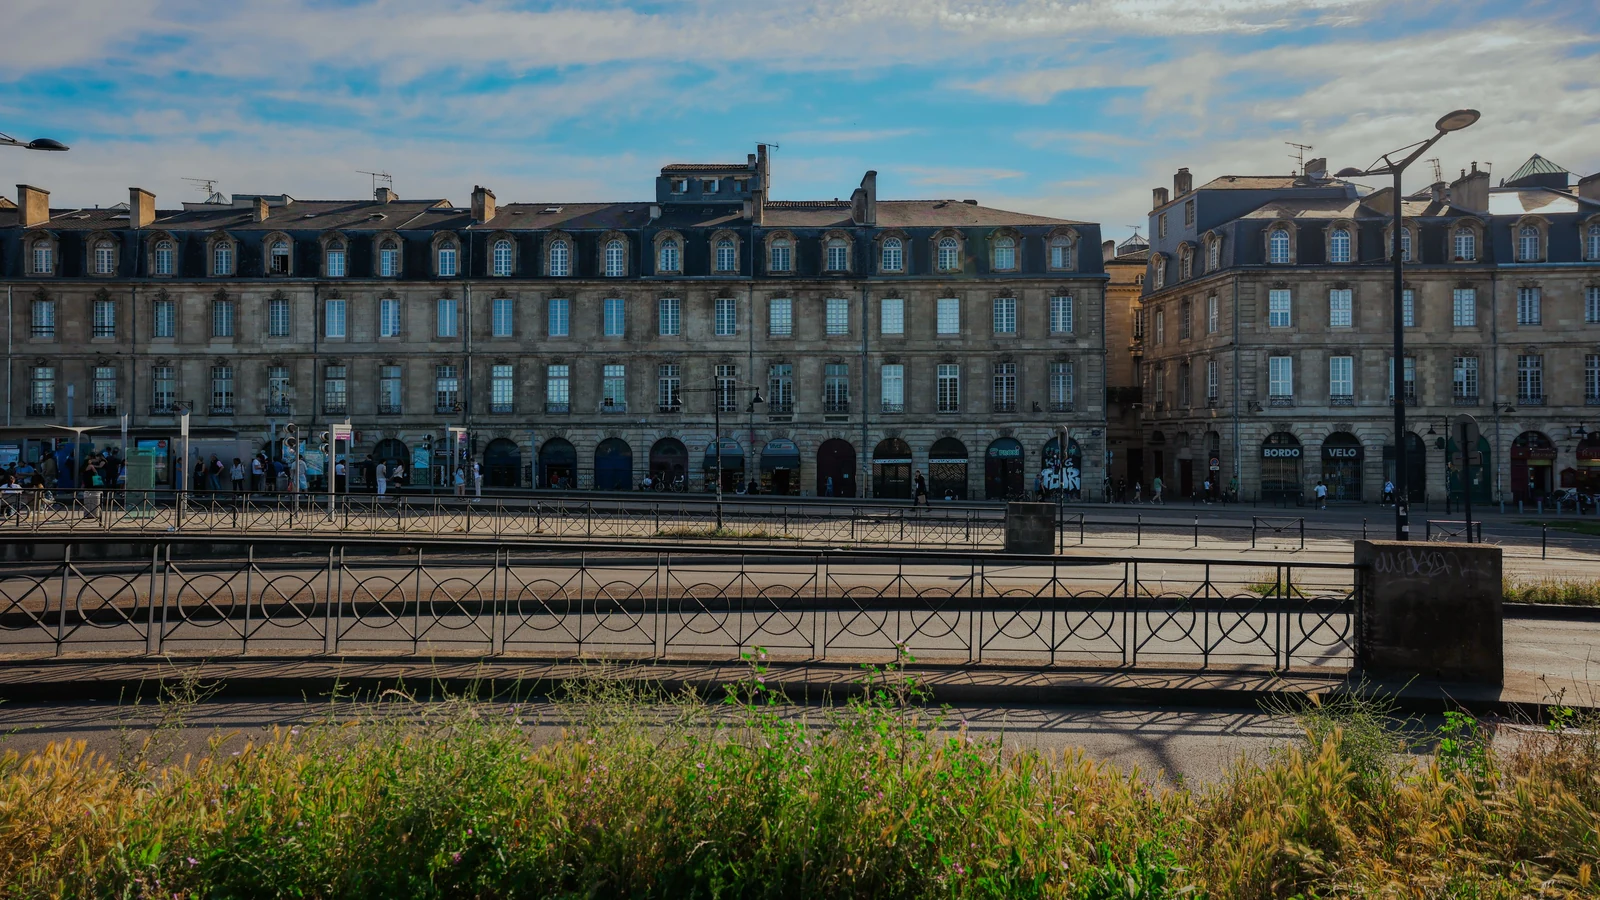
Loi Malraux 2026 : jusqu'à 30 % de réduction d'impôt sur la rénovation du patrimoine ancien
La loi Malraux reste, en 2026, l'un des rares dispositifs qui permet de descendre réellement la facture fiscale des contribuables fortement imposés, sans entrer dans le plafonnement global des niches. Créée en 1962 par André Malraux pour sauver les centres historiques menacés par les destructions d'après-guerre, elle offre aujourd'hui une réduction d'impôt de 22 % ou 30 % sur les travaux de restauration d'un immeuble ancien situé dans un périmètre protégé. Pour un budget travaux de 400 000 € étalé sur quatre ans, l'économie d'impôt peut atteindre 120 000 €. Nous détaillons les règles applicables en 2026, les pièges du montage et un cas concret chiffré sur un immeuble bordelais.
La loi Malraux 2026 ouvre droit à une réduction d'impôt de 22 % (Site Patrimonial Remarquable avec PVAP) ou 30 % (Site Patrimonial Remarquable avec PSMV, ou Quartier Ancien Dégradé), calculée sur les travaux de restauration dans la limite de 400 000 € sur quatre années consécutives. Engagement de location de 9 ans, mise en location sous 12 mois après l'achèvement, surveillance obligatoire de l'Architecte des Bâtiments de France. Avantage majeur : la réduction est exclue du plafonnement global des 10 000 € de niches fiscales, et il n'existe ni plafond de loyer, ni plafond de ressources du locataire.
Qu'est-ce que la loi Malraux et à qui s'adresse-t-elle en 2026 ?
La loi Malraux est codifiée à l'article 199 tervicies du Code général des impôts. Elle accorde une réduction d'impôt aux contribuables qui financent la restauration complète d'un immeuble bâti situé dans un périmètre patrimonial protégé, à condition de le louer nu à usage d'habitation pendant au moins neuf ans. Le dispositif n'est pas une niche parmi d'autres : c'est un outil patrimonial réservé aux contribuables qui disposent d'une capacité d'épargne solide et d'une imposition suffisamment élevée pour absorber l'avantage fiscal.
Dans notre pratique de courtier, nous voyons arriver deux profils bien distincts. D'un côté, les cadres supérieurs et dirigeants dont le taux marginal d'imposition atteint 41 ou 45 %, et pour qui la saturation du plafonnement global des niches fiscales ferme la porte au Pinel, au Denormandie ou au Girardin. De l'autre, les professions libérales et chefs d'entreprise qui cherchent à conjuguer défiscalisation, valorisation patrimoniale et placement dans la pierre ancienne de qualité. Pour ces deux profils, la loi Malraux coche trois cases simultanément : une réduction d'impôt massive, un actif tangible dans un emplacement rare, et une sortie de plafonnement qui laisse le Perp et les FCPI respirer par ailleurs.
Le public exclu est tout aussi clair. Un contribuable qui paie moins de 10 000 € d'impôt sur le revenu n'a aucun intérêt à se lancer : la réduction, non remboursable et reportable seulement trois ans, serait partiellement perdue. Un investisseur qui cherche du rendement locatif pur doit regarder ailleurs, car la rentabilité nette d'un Malraux dépasse rarement 2 à 3 % hors avantage fiscal. Le Malraux est un outil de défiscalisation adossé à du patrimoine, pas un placement locatif classique.
Calcul de la réduction d'impôt Malraux : 22 % ou 30 %, comment on tranche
Le montant de la réduction d'impôt dépend exclusivement de la nature du zonage dans lequel se trouve l'immeuble. Deux taux cohabitent et deux périmètres coexistent, ce qui crée régulièrement des confusions chez les primo-investisseurs.
| Périmètre | Taux de réduction | Plafond travaux | Réduction maximale |
|---|---|---|---|
| Site Patrimonial Remarquable avec PSMV (Plan de Sauvegarde et de Mise en Valeur) | 30 % | 400 000 € sur 4 ans | 120 000 € |
| Site Patrimonial Remarquable avec PVAP (Plan de Valorisation de l'Architecture et du Patrimoine) | 22 % | 400 000 € sur 4 ans | 88 000 € |
| Quartier Ancien Dégradé (QAD) ou quartier conventionné NPNRU | 30 % | 400 000 € sur 4 ans | 120 000 € |
Le plafond de 400 000 € s'apprécie sur une période de quatre années civiles consécutives et par foyer fiscal. Les dépenses retenues sont celles effectivement payées pendant l'année d'imposition, ce qui donne au promoteur un rôle central dans l'étalement des appels de fonds. Un montage bien ficelé répartit les paiements pour saturer les quatre années fiscales et encaisser quatre fois une réduction importante, plutôt que de concentrer toute l'opération sur une seule année où la réduction excéderait l'impôt dû.
Notre conseil d'expert : avant toute signature, faites valider par un fiscaliste votre capacité d'absorption de la réduction. Une opération Malraux à 400 000 € de travaux produit 120 000 € de réduction en zone PSMV. Si votre impôt annuel plafonne à 20 000 €, vous reportez trois ans, puis vous perdez le solde. Le dimensionnement de l'opération doit coller à votre impôt réel.
Zones éligibles : où trouver un Malraux valable en 2026
Les Sites Patrimoniaux Remarquables (SPR) ont succédé aux anciens secteurs sauvegardés, ZPPAUP et AVAP depuis la loi LCAP de 2016. On en recense aujourd'hui plus de 900 en France métropolitaine et outre-mer. Bordeaux, Lyon, Strasbourg, Toulouse, Montpellier, Rouen, Nantes et Nancy concentrent l'essentiel des opérations commercialisées en 2026, avec des tickets d'entrée compris entre 250 000 € et 700 000 € pour un appartement de deux à trois pièces.
La distinction PSMV ou PVAP est cruciale pour le taux applicable. Le PSMV, plus contraignant, protège l'intérieur des immeubles autant que les façades et impose une concertation renforcée avec l'Architecte des Bâtiments de France. Le PVAP, plus souple, se limite au traitement des extérieurs et de l'organisation urbaine. Cette différence réglementaire se traduit par un écart fiscal de 8 points, qui pèse lourdement dans le choix d'un programme.
Les Quartiers Anciens Dégradés et les quartiers conventionnés dans le cadre du NPNRU bénéficient également du taux de 30 %. Ces périmètres, moins connus que les hypercentres patrimoniaux, offrent parfois des prix d'entrée plus accessibles mais imposent une analyse fine du marché locatif local. Un Malraux en QAD à Mulhouse ou à Perpignan ne se revendra pas avec la même liquidité qu'un Malraux en PSMV à Bordeaux ou à Lyon.
Conditions d'éligibilité et obligations du propriétaire
La réduction d'impôt Malraux n'est accordée que si plusieurs conditions cumulatives sont respectées, sous peine de reprise fiscale par l'administration. Dans notre pratique, nous observons que les contentieux portent moins sur la nature des travaux que sur le respect des délais et des engagements de location.
Nature des travaux. Il doit s'agir d'une restauration complète de l'immeuble, déclarée d'utilité publique ou autorisée après avis conforme de l'Architecte des Bâtiments de France. Les travaux éligibles couvrent la réparation, l'entretien, l'amélioration et la transformation en logement, à l'exclusion des travaux de reconstruction ou d'agrandissement. Les frais d'étude, les honoraires d'architecte et les cotisations à l'Association Syndicale de Restauration (ASR) entrent dans la base.
Engagement de location. Le propriétaire doit louer le logement nu à usage de résidence principale pendant au moins neuf ans, à compter de la première mise en location. Cette mise en location doit intervenir dans les douze mois qui suivent l'achèvement des travaux, matérialisé par la Déclaration Attestant l'Achèvement et la Conformité des Travaux (DAACT). La location à un ascendant, un descendant ou un membre du foyer fiscal est interdite.
Absence de plafonds de loyer et de ressources. Contrairement au Pinel ou au Denormandie, la loi Malraux n'impose aucun plafond de loyer, ni aucun plafond de ressources du locataire. C'est un avantage considérable sur un emplacement premium où les loyers de marché dépassent largement les plafonds Pinel. Un T3 restauré sous Malraux à Bordeaux se loue 1 100 à 1 400 € par mois sans que cela remette en cause la réduction.
Attention au respect du délai de douze mois entre la DAACT et la première mise en location. Nous avons vu plusieurs dossiers remis en cause par l'administration fiscale pour une mise en location intervenue à 13 ou 14 mois, par négligence sur la relance commerciale du bien. Mandatez un gestionnaire dès la réception des travaux et sécurisez la signature du bail avant l'expiration du délai.
Cas concret chiffré : opération Malraux dans un PSMV bordelais
Prenons un exemple représentatif d'un dossier que nous instruisons régulièrement en 2026. Un cadre dirigeant imposé à la tranche marginale de 41 % acquiert un appartement de 72 m² à restaurer, rue Sainte-Catherine à Bordeaux, en Site Patrimonial Remarquable avec PSMV.
| Poste | Montant |
|---|---|
| Prix du foncier (hors travaux) | 185 000 € |
| Travaux de restauration (base Malraux) | 240 000 € |
| Frais de notaire sur foncier | 14 800 € |
| Budget total de l'opération | 439 800 € |
| Taux de réduction applicable (PSMV) | 30 % |
| Réduction d'impôt totale | 72 000 € |
| Étalement sur 3 ans (travaux) | 24 000 € par an |
| Loyer mensuel après travaux | 1 180 € (hors charges) |
La réduction de 72 000 € vient en déduction directe de l'impôt sur le revenu, à hauteur de 24 000 € par an pendant trois ans selon le calendrier d'appels de fonds. Rapportée au prix d'acquisition total, l'économie représente 16,4 % du budget de départ, versée par l'État sous forme de chèque fiscal. Combinée à la revalorisation prévisible d'un bien restauré en hypercentre bordelais, l'opération dégage un TRI patrimonial compris entre 5 et 7 % selon l'horizon de revente, hors fiscalité de plus-value.
Côté financement, la banque accepte généralement de financer l'intégralité de l'opération, foncier et travaux confondus, sur 20 ou 25 ans. Le barème constaté en novembre 2026 sur un prêt de 440 000 € à 3,45 % sur 20 ans aboutit à une mensualité de 2 547 €, à comparer au loyer de 1 180 € et à l'économie fiscale lissée de 2 000 € par mois sur trois ans. L'effort d'épargne nécessaire se situe entre 600 € et 900 € par mois en phase de travaux, puis se stabilise autour de 1 300 € par mois une fois les trois années de réduction consommées.
Financer un Malraux : notre regard d'expert sur le montage bancaire
Les banques connaissent bien les opérations Malraux et disposent de procédures dédiées, mais toutes ne les traitent pas avec le même enthousiasme. Les établissements mutualistes régionaux (Caisse d'Épargne, Crédit Agricole, Banque Populaire) ancrés dans les grandes villes patrimoniales restent les plus actifs, avec des taux parfois inférieurs de 10 à 20 points de base aux grilles standards pour ce type de dossier.
La particularité du financement Malraux tient dans la ventilation entre prêt foncier et prêt travaux. Le foncier est financé classiquement, avec déblocage à la signature chez le notaire. Les travaux sont libérés par appels de fonds successifs, calés sur l'avancement du chantier et validés par le maître d'ouvrage. Pendant la phase de travaux, l'emprunteur paie des intérêts intercalaires qui ne sont pas toujours déductibles fiscalement et qui pèsent sur l'effort d'épargne.
Notre conseil d'expert : négociez systématiquement une délégation d'assurance emprunteur dès l'origine du prêt Malraux. Sur un crédit de 440 000 € sur 20 ans, le différentiel avec le contrat groupe de la banque dépasse régulièrement 15 000 € sur la durée. La loi Lemoine vous autorise à résilier à tout moment, mais autant partir sur le bon contrat dès le départ pour ne pas perdre un an d'optimisation.
Questions fréquentes sur la loi Malraux en 2026
La réduction d'impôt Malraux entre-t-elle dans le plafonnement global des niches fiscales ?
Non, et c'est son principal atout face au Pinel, au Denormandie ou au Girardin. La réduction Malraux est expressément exclue du plafonnement global de 10 000 € des niches fiscales, en application de l'article 200-0 A du CGI. Un contribuable peut donc cumuler une opération Malraux avec un Pinel saturé, un Girardin industriel ou un FCPI, sans écrêtement de l'avantage fiscal. C'est l'un des rares dispositifs qui offre cette liberté.
Que se passe-t-il si on revend avant la fin de l'engagement de neuf ans ?
La réduction d'impôt est reprise par l'administration fiscale au titre de l'année de la revente, sauf cas de force majeure strictement encadrés par la jurisprudence : décès, invalidité de 2e ou 3e catégorie, licenciement. Dans ces trois seuls cas, l'avantage fiscal est conservé. En dehors de ces situations, une revente anticipée efface rétroactivement le bénéfice Malraux et expose le contribuable à un redressement avec intérêts de retard.
Quelle différence entre loi Malraux et dispositif Monuments Historiques ?
Les deux dispositifs ciblent l'immobilier ancien protégé, mais leur logique fiscale diffère radicalement. Le Malraux ouvre droit à une réduction d'impôt plafonnée à 400 000 € de travaux. Le régime Monuments Historiques permet une déduction sans plafond des charges foncières sur le revenu global, ce qui le rend particulièrement puissant pour les contribuables imposés à 45 %. Monuments Historiques ne requiert pas d'engagement de location, mais impose en contrepartie un classement ou une inscription à l'inventaire supplémentaire, beaucoup plus rare.
Peut-on investir en loi Malraux via une SCPI ?
Oui, plusieurs SCPI fiscales dites « Malraux » sont commercialisées chaque année avec des tickets d'entrée compris entre 5 000 € et 20 000 €. Elles mutualisent le risque sur plusieurs immeubles et évitent au souscripteur la gestion opérationnelle. En contrepartie, les frais d'entrée sont élevés (8 à 12 %), la liquidité est quasi nulle avant 15 ans, et la rentabilité globale est inférieure à une opération en direct. Nous les réservons aux contribuables qui veulent un ticket d'entrée accessible et acceptent une performance moins calibrée.
Comment est imposée la plus-value lors de la revente d'un Malraux ?
La plus-value immobilière relève du régime de droit commun des particuliers : imposition à 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % au total, avec abattements pour durée de détention à compter de la sixième année. L'exonération totale d'impôt sur le revenu est acquise à 22 ans de détention, celle de prélèvements sociaux à 30 ans. Contrairement au LMNP, les amortissements ne sont pas réintégrés dans la base imposable, puisque la location Malraux est en nu.
Doit-on obligatoirement passer par un promoteur spécialisé ?
Non, mais c'est la voie choisie par plus de 95 % des investisseurs. Un particulier peut parfaitement acquérir seul un immeuble en Site Patrimonial Remarquable, monter le dossier avec l'Architecte des Bâtiments de France, obtenir les autorisations et piloter les travaux. En pratique, la complexité technique, les délais administratifs et le risque de dérapage budgétaire conduisent la plupart des investisseurs à se tourner vers des promoteurs spécialisés comme Histoire & Patrimoine, Pierres & Patrimoine ou Urbat, qui commercialisent des lots clé en main avec éligibilité Malraux garantie contractuellement.
Continuer votre lecture
Sélection d’articles proches pour compléter le sujet.
Loi Denormandie 2026
Dispositif prolongé jusqu'en 2027, taux et plafonds, travaux à hauteur de 25 %, cas chiffré à Fougères et comparatif avec les autres leviers de défiscalisation immobilière.
Lire l’article
LMNP 2026 : statut et fiscalité
Statut LMNP en 2026, arbitrage micro-BIC / réel, réintégration des amortissements et cas concret chiffré sur studio étudiant à Lyon.
Lire l’article
Investir dans l'immobilier neuf 2026
Dispositifs fiscaux post-Pinel, frais de notaire réduits, TVA à 5,5 %, cas concret LMNP en résidence services étudiante à Rennes.
Lire l’article
Déficit foncier 2026 : calcul et plafonds
Calcul, plafonds, travaux déductibles et cas concret pour imputer vos déficits fonciers sur le revenu global.
Lire l’article