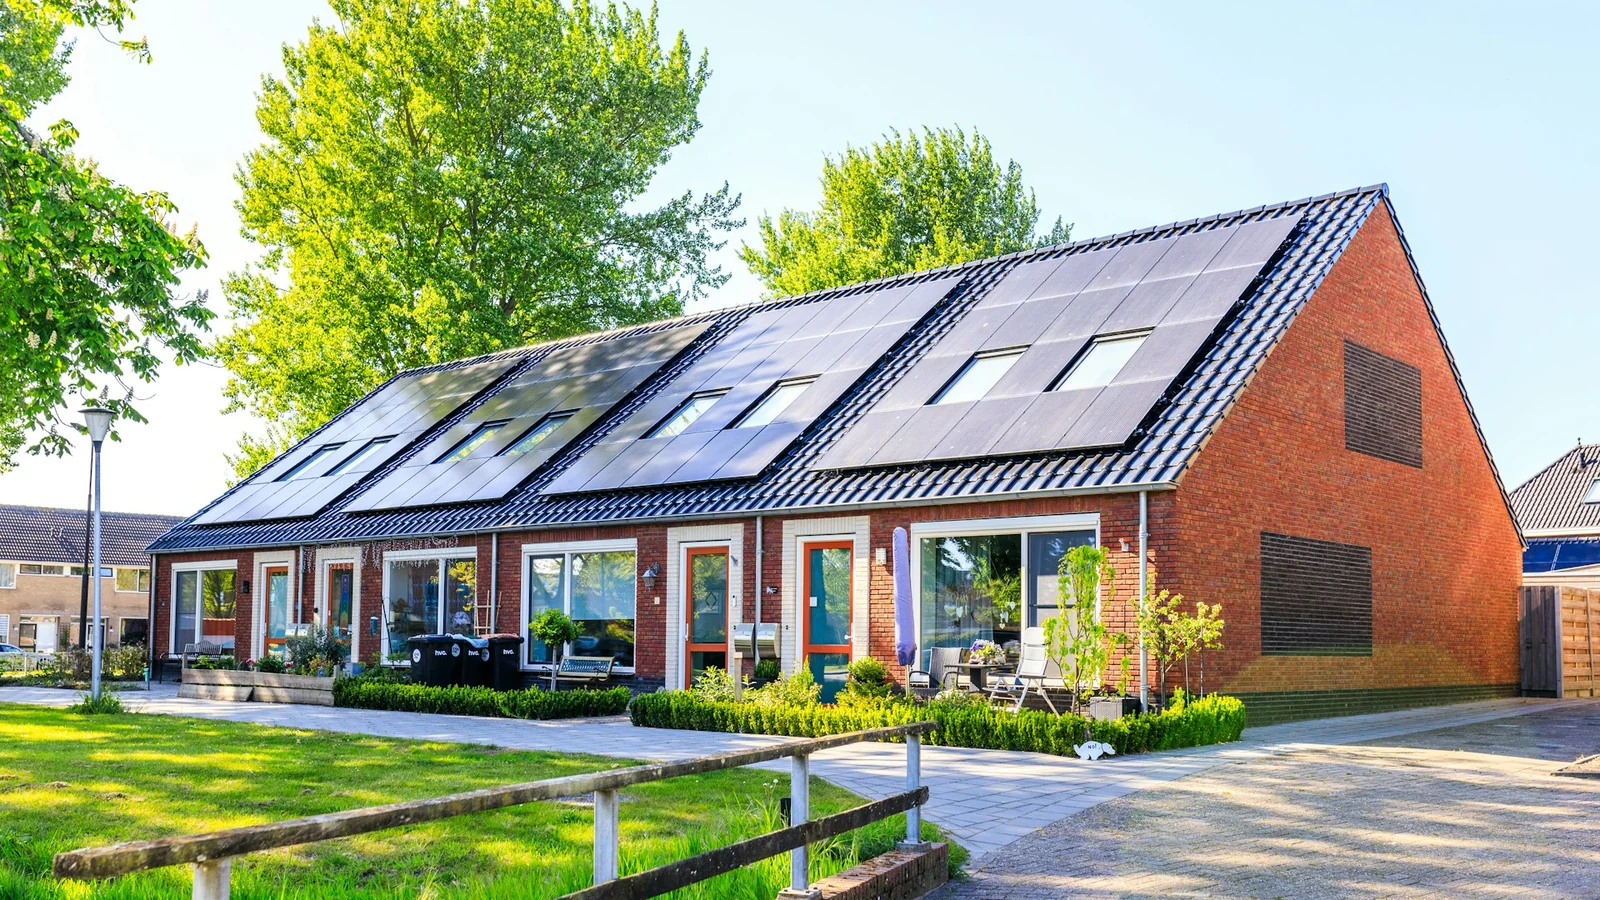
Éco-PTZ 2026 : prêt à taux zéro travaux pour la rénovation énergétique
L'éco-prêt à taux zéro reste en 2026 le levier bancaire le plus puissant pour financer la rénovation énergétique d'une résidence principale sans un centime d'intérêt. Prolongé par la loi de finances jusqu'au 31 décembre 2027, il complète MaPrimeRénov' en couvrant le reste à charge jusqu'à 50 000 €. Dans un contexte où les logements classés G sont déjà interdits à la location depuis 2025 et où les biens classés F suivront en 2028, l'éco-PTZ devient un instrument stratégique pour les propriétaires occupants comme pour les bailleurs. Ancien banquier reconverti en courtier, nous accompagnons chaque semaine des dossiers mixtes éco-PTZ + prêt immobilier principal : les plafonds et conditions sont précis, les écueils aussi. Cet article détaille ce qu'il faut savoir pour sécuriser un éco-PTZ en 2026.
En pratique, l'éco-PTZ 2026 est un prêt sans intérêt distribué par les banques conventionnées avec l'État. Plafonds : 7 000 € pour une action sur parois vitrées, 15 000 € pour une action simple, 25 000 € pour un bouquet de deux travaux, 30 000 € pour trois travaux ou plus, 50 000 € pour une rénovation globale. Durée de remboursement jusqu'à 15 ans (ponctuelle) ou 20 ans (globale). Aucune condition de ressources, logement de plus de 2 ans, entreprises RGE obligatoires. Cumul autorisé avec MaPrimeRénov', CEE et TVA à 5,5 %. Nous recommandons de dimensionner le dossier en incluant d'emblée l'audit énergétique : il conditionne l'accès au plafond de 50 000 € et sécurise la cohérence du financement.
Le cadre 2026 : un prêt sans intérêt prolongé jusqu'en 2027
L'éco-PTZ a été créé par la loi de finances pour 2009 et codifié aux articles 244 quater U du Code général des impôts. Son principe est simple : l'État prend en charge la totalité des intérêts du prêt par le biais d'un crédit d'impôt accordé à la banque distributrice, et l'emprunteur rembourse uniquement le capital. En 2026, le dispositif a été prorogé jusqu'au 31 décembre 2027 par la loi de finances votée fin 2024, avec un calibrage des plafonds renforcé pour accompagner la trajectoire de la loi Climat et Résilience.
Trois évolutions majeures structurent le marché actuel. D'abord, l'alignement de l'éco-PTZ sur MaPrimeRénov' Rénovation d'ampleur, qui permet désormais de financer un reste à charge jusqu'à 50 000 €, contre 30 000 € auparavant. Ensuite, la révision à la baisse de l'assiette MaPrimeRénov' pour la rénovation d'ampleur, qui est passée de 70 000 € HT à 40 000 € HT en 2026 : l'éco-PTZ devient d'autant plus stratégique pour boucler le plan de financement. Enfin, le durcissement de la loi Climat avec l'interdiction de louer les logements F au 1er janvier 2028 (les G le sont déjà depuis 2025), qui transforme l'éco-PTZ en outil de préservation patrimoniale pour les bailleurs.
Notre avis d'expert : l'éco-PTZ n'est pas qu'une aide fiscale, c'est un vrai prêt bancaire soumis à l'analyse d'endettement. Il entre dans le calcul HCSF des 35 % d'endettement, même si son taux est nul. Dans un dossier mixte avec prêt immobilier principal, nous recommandons de le présenter dès le départ pour ne pas voir la capacité d'emprunt rognée à mi-parcours.
Plafonds et durées 2026 : le barème détaillé
La structure du plafond dépend de la nature des travaux. L'éco-PTZ fonctionne par palier : plus les travaux sont ambitieux, plus le montant finançable est élevé et plus la durée de remboursement peut s'étendre. Voici le barème officiel en vigueur en 2026, inchangé depuis la réforme de 2022.
| Nature des travaux | Plafond 2026 | Durée max de remboursement |
|---|---|---|
| 1 action sur parois vitrées (fenêtres, portes-fenêtres) | 7 000 € | 15 ans |
| 1 action simple (isolation, chauffage, ECS renouvelable) | 15 000 € | 15 ans |
| Bouquet de 2 travaux éligibles | 25 000 € | 15 ans |
| Bouquet de 3 travaux éligibles ou plus | 30 000 € | 15 ans |
| Rénovation globale (gain de 2 classes DPE minimum) | 50 000 € | 20 ans |
| Assainissement non collectif (hors énergie) | 10 000 € | 15 ans |
Un emprunteur ayant déjà bénéficié d'un éco-PTZ peut demander un éco-PTZ complémentaire jusqu'au 31 décembre 2027, dans les 5 ans suivant l'offre initiale. La somme des deux prêts est toutefois plafonnée à 50 000 € (ou 30 000 € selon la nature des travaux). Cette mécanique permet d'étaler un projet en deux phases, par exemple isolation puis changement de système de chauffage, sans perdre le bénéfice du taux zéro.
Travaux éligibles et obligation RGE : la liste officielle
Six catégories de travaux sont éligibles pour une rénovation ponctuelle en métropole, listées à l'article R. 319-16 du Code de la construction et de l'habitation. L'entreprise qui réalise les travaux doit obligatoirement être certifiée RGE (Reconnu Garant de l'Environnement) et détenir la qualification correspondant au type d'intervention. L'annuaire officiel des professionnels RGE est accessible sur france-renov.gouv.fr.
| Catégorie de travaux | Exemples concrets |
|---|---|
| Isolation de la toiture | Combles perdus, rampants, toiture-terrasse |
| Isolation des murs extérieurs | Isolation thermique par l'extérieur (ITE), bardage ventilé |
| Isolation des parois vitrées | Fenêtres double ou triple vitrage, portes donnant sur l'extérieur |
| Isolation des planchers bas | Sur vide sanitaire, cave ou passage ouvert |
| Système de chauffage ou de ventilation performant | Chaudière biomasse, VMC double flux, régulation |
| Équipement ECS à énergie renouvelable | Chauffe-eau solaire, chauffe-eau thermodynamique, PAC |
Pour accéder au plafond de 50 000 € en rénovation globale, le projet doit être conforme aux exigences de MaPrimeRénov' Rénovation d'ampleur. Un audit énergétique préalable est obligatoire : il doit démontrer un gain d'au moins deux classes énergétiques sur le DPE après travaux. Dans la pratique, nous constatons qu'un parcours F → C ou E → B est le scénario le plus courant pour des maisons individuelles des années 1970-1990.
Cas concret chiffré : rénovation globale à 42 000 €
Prenons l'exemple d'une maison individuelle de 110 m² construite en 1978, classée F au DPE, située en Normandie. Le propriétaire occupant engage une rénovation globale avec isolation des combles, isolation des murs par l'extérieur, remplacement de la chaudière fioul par une pompe à chaleur air/eau et pose d'une VMC double flux. L'audit énergétique démontre un gain prévu de F à C (3 classes). Le devis global atteint 42 000 € TTC.
| Poste | Montant |
|---|---|
| Coût total des travaux TTC | 42 000 € |
| MaPrimeRénov' Rénovation d'ampleur (parcours accompagné, revenus intermédiaires) | − 14 000 € |
| Certificats d'économies d'énergie (CEE) coup de pouce rénovation | − 4 500 € |
| Reste à charge à financer | 23 500 € |
| Éco-PTZ sollicité | 23 500 € |
| Durée de remboursement | 15 ans |
| Mensualité (taux nominal 0 %) | ≈ 130,56 € |
| Coût total du crédit sur 15 ans | 0 € d'intérêts |
Résultat : le propriétaire finance l'intégralité de son reste à charge sans un euro d'intérêts, pour une mensualité contenue à environ 131 € sur 15 ans. À taux de marché 2026 autour de 3,45 % sur 15 ans, un prêt classique équivalent aurait généré près de 6 500 € d'intérêts. L'économie brute en coût du crédit atteint 6 500 € sur la seule part éco-PTZ, à comparer au gain de valeur verte estimé entre 10 et 20 % selon les études notariales 2026 pour un passage de F à C.
Notre avis d'expert : nous recommandons systématiquement de simuler deux scénarios en parallèle, éco-PTZ seul et éco-PTZ + lissage avec le prêt immobilier principal. Dans un dossier avec acquisition simultanée, le lissage permet de maintenir une mensualité globale constante sur toute la durée et de ne pas dégrader le taux d'endettement HCSF au-delà des 35 %.
Procédure et banques distributrices : le circuit complet
L'éco-PTZ ne se demande pas directement auprès de l'État mais auprès d'une banque conventionnée. Toutes les grandes banques de réseau (BNP Paribas, Crédit Agricole, LCL, Caisse d'Épargne, Banque Populaire, Société Générale, CIC, Crédit Mutuel) sont partenaires. En revanche, les banques en ligne pures (Boursorama, Fortuneo) ne distribuent pas l'éco-PTZ en 2026 : il faut passer par un établissement de la maison-mère ou par une banque de réseau externe. Voici le parcours type que nous validons avec nos clients.
| Étape | Documents à constituer | Délai moyen 2026 |
|---|---|---|
| 1. Audit énergétique (rénovation globale uniquement) | Rapport d'audit avec scénario de gain DPE | 3 à 5 semaines |
| 2. Devis signés par entreprises RGE | Devis détaillés avec références qualifications RGE | 2 à 4 semaines |
| 3. Dossier éco-PTZ auprès de la banque | Formulaires Emprunteur + Entreprise, DPE, justificatifs | 2 semaines d'instruction |
| 4. Offre de prêt éco-PTZ | Édition de l'offre + 10 jours de réflexion incompressibles | 10 jours Scrivener |
| 5. Versement des fonds | Déblocage en une ou plusieurs fois sur présentation des factures | Variable selon avancement |
| 6. Justificatifs de réalisation | Factures finales à transmettre à la banque | Dans les 3 ans post-attribution |
Les travaux doivent impérativement être achevés dans un délai de 3 ans suivant l'attribution. Une demande de prolongation est possible au plus tard 3 mois avant l'échéance, uniquement dans des cas précis (force majeure, maladie, catastrophe naturelle). L'absence de réponse de l'administration dans les 2 mois vaut rejet implicite : il faut donc anticiper si le chantier prend du retard.
Ne jamais lancer les travaux avant l'édition de l'offre de prêt. L'éligibilité à l'éco-PTZ est appréciée à la date de l'offre : un chantier déjà engagé avant la décision bancaire est disqualifié d'office, même si tous les autres critères sont réunis. Nous voyons chaque trimestre des dossiers refusés pour cette raison : patience obligatoire entre devis signés et démarrage effectif.
Cumul avec MaPrimeRénov', CEE et prêt immobilier : les règles d'or
L'intérêt majeur de l'éco-PTZ réside dans sa capacité à se cumuler avec l'ensemble des autres dispositifs d'aide à la rénovation. Trois cumuls sont systématiquement activables en 2026 : MaPrimeRénov' (parcours accompagné ou simple), les certificats d'économies d'énergie délivrés par les fournisseurs d'énergie et la TVA à 5,5 % sur les travaux de rénovation énergétique facturés par un professionnel RGE.
En plus de ces cumuls, l'éco-PTZ se combine parfaitement avec un prêt immobilier principal dans le cadre d'une acquisition suivie de travaux. La banque intègre l'éco-PTZ dans le plan de financement global et peut proposer un lissage entre le prêt principal et l'éco-PTZ pour harmoniser les échéances. Dans ce schéma, l'éco-PTZ est juridiquement un prêt complémentaire indissociable : son refus peut déclencher la clause suspensive de prêt du compromis, à condition de l'avoir expressément mentionné dans la clause suspensive.
Pour les copropriétés, un dispositif spécifique existe depuis 2014 : l'éco-PTZ copropriété, qui finance les travaux portant sur les parties communes. Le prêt est contracté par le syndicat des copropriétaires, pour un montant pouvant atteindre 30 000 € par logement, remboursable sur 15 ans maximum. Il convient de voter en assemblée générale la décision à la majorité simple de l'article 24 lorsque les travaux portent sur l'enveloppe thermique.
Questions fréquentes sur l'éco-PTZ en 2026
L'éco-PTZ est-il soumis à des conditions de ressources en 2026 ?
Non, l'éco-PTZ est accessible sans aucune condition de ressources, que l'emprunteur soit propriétaire occupant ou bailleur. La banque applique toutefois ses propres critères d'analyse d'endettement : le prêt entre dans le calcul HCSF des 35 % de taux d'endettement, assurance comprise, au même titre qu'un crédit immobilier classique. Un revenu modeste n'est donc pas un obstacle, mais un endettement déjà saturé peut faire refuser l'opération par la banque, indépendamment du caractère d'intérêt public du dispositif.
Peut-on cumuler éco-PTZ et MaPrimeRénov' sur les mêmes travaux ?
Oui, le cumul est explicitement autorisé depuis 2022 et constitue même la stratégie recommandée. MaPrimeRénov' finance une partie des travaux sous forme de subvention, l'éco-PTZ finance le reste à charge sans intérêt. L'ensemble peut atteindre 50 000 € en rénovation globale. Les deux dispositifs se cumulent également avec les certificats d'économies d'énergie (CEE) et la TVA à 5,5 %. En pratique, pour une rénovation d'ampleur, le trio MaPrimeRénov' + CEE + éco-PTZ couvre souvent 100 % du devis TTC.
Quelle est la durée maximale de remboursement d'un éco-PTZ ?
La durée maximale est de 15 ans pour une rénovation ponctuelle (une action ou un bouquet) et de 20 ans pour une rénovation globale ayant pour objectif un gain d'au moins deux classes DPE. L'assainissement non collectif suit la règle des 15 ans. En pratique, les banques proposent des durées plus courtes pour les petits montants (5 à 10 ans sur 7 000 € ou 15 000 €) afin de limiter la mensualité à un niveau cohérent avec la capacité d'endettement de l'emprunteur.
Un propriétaire bailleur peut-il bénéficier de l'éco-PTZ ?
Oui, les propriétaires bailleurs sont éligibles à l'éco-PTZ dès lors que le logement constitue la résidence principale du locataire. Le bailleur dispose de 6 mois après la fin des travaux pour mettre le bien en location. Il convient de signer une attestation sur l'honneur engageant à louer le logement à titre de résidence principale pendant toute la durée du prêt. L'éco-PTZ bailleur est particulièrement adapté pour rénover un bien classé F ou G et éviter l'interdiction de location prévue par la loi Climat.
Que se passe-t-il si les travaux ne sont pas achevés dans les 3 ans ?
L'absence de justificatifs d'achèvement dans le délai de 3 ans suivant l'attribution du prêt entraîne la remise en cause de l'avantage fiscal accordé à la banque. Celle-ci peut alors réclamer à l'emprunteur le remboursement des intérêts équivalents à ceux d'un prêt classique sur la période écoulée. Une prolongation est possible dans des cas précis (force majeure, maladie, catastrophe) mais doit être demandée au plus tard 3 mois avant l'échéance. Sans réponse dans les 2 mois, la demande est réputée rejetée. Nous conseillons de verrouiller un planning travaux réaliste dès le dépôt du dossier.
L'éco-PTZ peut-il financer l'intégralité des travaux ?
Oui, à condition que le montant du devis respecte les plafonds réglementaires. Pour une action simple à 12 000 €, l'éco-PTZ couvre 100 % du devis dans la limite des 15 000 €. Pour une rénovation globale à 48 000 €, il couvre également l'intégralité dans la limite des 50 000 €. Au-delà, un prêt complémentaire classique est nécessaire pour financer la fraction excédentaire. Nous recommandons toutefois d'activer MaPrimeRénov' et les CEE en parallèle : ils réduisent le reste à charge et permettent de rester dans l'enveloppe éco-PTZ même sur des chantiers ambitieux.
Continuer votre lecture
Sélection d’articles proches pour compléter le sujet.
Taux crédit immobilier septembre 2026
Baromètre détaillé après la hausse BCE du 10 septembre, bascule du taux d'usure Q4 2026 à 5,40 % et cartographie régionale actualisée.
Lire l’article
Condition suspensive de prêt 2026
Délai, contenu, refus bancaire, rétractation : maîtriser la clause suspensive de prêt qui protège l'acquéreur au compromis de vente en 2026.
Lire l’article
Modulation d'échéances 2026 : mode d'emploi
Hausse, baisse, report : maîtriser sa clause de modularité pour ajuster ses mensualités et gagner jusqu'à 14 000 € sur le coût total du crédit immobilier.
Lire l’article
Taux crédit immobilier août 2026
Baromètre national détaillé, tension sur l'OAT 10 ans, hausse BCE attendue le 10 septembre et cartographie régionale d'août 2026.
Lire l’article